Croire qu’un compte Revolut, Wise ou crypto échappe à l’administration fiscale parce qu’il est “virtuel” ? Cette illusion fait encore des ravages. Le code général des impôts ne laisse pourtant aucune place au flou. Ce n’est pas l’argent qui parle, c’est la transparence exigée par la loi.
Tout foyer fiscal domicilié en France est tenu de déclarer ses comptes étrangers via le formulaire n°3916. À défaut, il s’expose à une sanction de 1 500 euros minimum par compte, et jusqu’à 10 000 euros s’il est situé hors convention conclue avec la France. Même les contrats de capitalisation et actifs numériques sont concernés.
Vous pensiez être tranquille avec une simple assurance vie à l’étranger ? C’est oublier que la déclaration obligatoire concerne aussi les comptes non utilisés. Chaque ligne omise peut ouvrir un dossier de régularisation. Et la mécanique peut être implacable : service public, contrôle automatisé, fiscalité en France… Lutter contre la fraude devient un réflexe d’administration. Pour l’éviter, mieux vaut connaître les règles du jeu fiscal avant de jouer. Mieux vaut être un pion averti qu’un roi déchu.
Quels comptes à l’étranger faut-il obligatoirement déclarer ?
Saviez-vous que les administrations fiscales partenaires ont transmis à la France, en 2023, des informations sur 7,7 millions de comptes bancaires détenus à l’étranger par des résidents français, et que 1,5 million de déclarations ont été déposées en ligne la même année (bilan DGFiP du 14 novembre 2024) ? Chaque détenteur est soumis à une obligation déclarative stricte, peu importe le montant ou l’utilisation, à la seule exception des comptes servant uniquement à des paiements ou encaissements en ligne, adossés à un compte ouvert en France et dont les encaissements annuels n’excèdent pas 10 000 euros. La déclaration n’est qu’une dimension du cadre légal du compte bancaire à l’étranger, qui couvre aussi l’ouverture, la détention et les sanctions associées. Le non-respect de cette formalité expose à des sanctions financières lourdes et peut déclencher une surveillance accrue des autorités. Pour éviter toute ambiguïté dans la déclaration de vos actifs numériques, consultez le guide dédié.
Qu’est-ce qu’un compte étranger au sens fiscal ?
Un compte étranger est défini par la loi comme tout compte ouvert, détenu, utilisé ou clos auprès d’un organisme situé hors de France, qu’il s’agisse d’une banque ou de toute autre personne recevant habituellement des fonds ou des titres en dépôt. Cette qualification dépend uniquement de la localisation de l’institution financière, et non de la devise utilisée ou du pays d’origine du titulaire.
Le critère déterminant est géographique : si l’organisme gestionnaire est situé physiquement hors du territoire français, on parle alors d’un compte à l’étranger. Un livret d’épargne en euros dans une banque belge sera ainsi considéré comme étranger, même s’il appartient à une personne ayant son foyer fiscal en France. Si vous envisagez d’ouvrir un compte bancaire en Suisse, découvrez toutes les étapes nécessaires.
Liste complète des comptes soumis à l’obligation de déclaration
La législation impose une déclaration des comptes pour une large gamme de produits financiers détenus à l’étranger. Sont concernés :
- Les comptes courants classiques
- Les livrets d’épargne et comptes de dépôt
- Les comptes-titres et portefeuilles d’investissement
- Les comptes d’épargne-logement
- Les comptes joints (chaque co-titulaire doit déclarer)
- Les comptes de paiement auprès d’établissements non bancaires, sauf lorsqu’ils servent uniquement à des paiements ou encaissements en ligne, sont adossés à un compte français et n’encaissent pas plus de 10 000 euros par an
- Les comptes dont vous êtes bénéficiaire économique ou ayant droit économique, et ceux sur lesquels vous détenez une procuration
Pour compléter votre connaissance, consultez notre avis sur easyBourse.
Les comptes à usage professionnel ou personnel sont-ils concernés ?
L’obligation de déclarer s’applique indifféremment aux comptes personnels comme professionnels. Ce principe est clair et ne souffre d’aucune exception basée sur l’usage du compte.
Pour les personnes morales, seules les associations et les sociétés n’ayant pas la forme commerciale (une SCI, par exemple) sont soumises à cette obligation ; elles joignent le formulaire à leur déclaration de résultats. Les sociétés commerciales ne relèvent pas du formulaire 3916. Dans le cas d’entrepreneurs individuels, c’est le propriétaire qui doit effectuer cette démarche dans sa déclaration de revenus personnelle.
Concernant les comptes personnels, l’obligation couvre les comptes de tous les membres du foyer fiscal, y compris ceux des enfants mineurs rattachés : le déclarant du foyer souscrit un formulaire 3916-3916 bis par compte, joint à la déclaration de revenus commune. Pour comparer les options de courtage, consultez notre analyse Trade Republic vs Bourse Direct.
Cas particuliers : Revolut, Wise, PayPal et autres néobanques
Les néobanques et services de paiement en ligne posent souvent question quant à leur statut au regard de l’obligation de déclaration. Ces plateformes offrent des comptes qui, selon leur structure juridique et leur localisation, peuvent être soumis aux mêmes obligations.
| Service | Statut fiscal | Obligation de déclaration |
|---|---|---|
| Revolut | Siège à Londres, entité européenne en Lituanie, succursale française | Oui pour un compte tenu depuis la Lituanie (IBAN LT). Pour un compte migré vers la succursale française (IBAN FR), l'organisme gestionnaire indiqué sur vos documents contractuels est situé en France : vérifiez cette mention avant de conclure. |
| Wise (ex-TransferWise) | Siège à Londres, entités dans plusieurs pays | Oui : les clients résidant en France relèvent de Wise Europe SA, établissement de paiement basé à Bruxelles |
| PayPal | Siège européen au Luxembourg | Oui, sauf si le compte sert uniquement aux paiements et encaissements en ligne, est adossé à un compte ouvert en France et reçoit moins de 10 000 euros par an (trois conditions cumulatives) |
| N26 | Siège en Allemagne, succursale française depuis 2023 | Oui pour un compte à IBAN DE tenu depuis Berlin ; pour un compte à IBAN FR, vérifiez dans vos conditions contractuelles quel établissement tient le compte |
Pour une évaluation complète des solutions bancaires en ligne, consultez notre avis Hello Bank.
Les comptes crypto et portefeuilles numériques
Depuis 2020, les détenteurs d’actifs numériques sont également concernés par des obligations déclaratives spécifiques. La définition fiscale inclut les cryptomonnaies, tokens et autres actifs virtuels détenus sur des plateformes situées hors de France. Pour évaluer vos choix de gestion de portefeuille, lisez l’article Goodvest ou Greengot.
Les comptes et portefeuilles ouverts, détenus, utilisés ou clos auprès d’une plateforme d’échange ou de conservation établie hors de France doivent être déclarés, quelle que soit leur utilisation. Le cadre légal est fixé par l’article 1649 bis C du code général des impôts et ses textes d’application, comme expliqué sur le site des impôts.
Comment faire sa déclaration de compte étranger ?
La déclaration des comptes étrangers s’est dématérialisée : un parcours en ligne du formulaire 3916-3916 bis, intégré à la déclaration de revenus sur impots.gouv.fr, existe depuis 2021. En 2026, la déclaration obligatoire s’effectue principalement en ligne, mais certaines situations nécessitent encore l’utilisation de formulaires papier spécifiques.
Quel est le formulaire à remplir (n°3916 / 3916 bis) ?
Le formulaire n° 3916-3916 bis (cerfa 11916) constitue le document officiel pour déclarer un compte bancaire détenu à l’étranger. Ce document, disponible sur le site du ministère des Finances, doit être complété avec précision en indiquant les coordonnées complètes de l’établissement financier et les caractéristiques du compte. Pour le détail de chaque rubrique, consultez notre mode d’emploi du formulaire 3916 et les cases 8UU / 8TT à cocher selon la nature de l’avoir.
Il n’existe pas d’annexe distincte pour les comptes supplémentaires : le formulaire unique n° 3916-3916 bis couvre les comptes bancaires, les comptes d’actifs numériques et les contrats d’assurance-vie. Il doit être rempli une fois par compte, même lorsque plusieurs comptes sont ouverts dans le même établissement ; en ligne, vous en ajoutez autant que de comptes à déclarer. Pour un retour d’expérience utilisateur, lisez notre avis Nalo.
Où et quand transmettre la déclaration ?
La déclaration doit être transmise dans le cadre de la déclaration annuelle de revenus, dont les dates limites varient selon le département de résidence et le mode de déclaration choisi. Pour 2026, les dates s’échelonnent généralement entre mai et juin, avec un délai supplémentaire pour les déclarations en ligne.
La transmission s’effectue soit directement en ligne via le service impots.gouv.fr pour les déclarations dématérialisées, soit sur papier, le formulaire étant joint à la déclaration de revenus déposée auprès du service des impôts des particuliers dont dépend votre domicile.
Peut-on déclarer un compte à l’étranger en ligne ?
La déclaration en ligne est désormais privilégiée par l’administration fiscale. Cette procédure s’effectue depuis votre espace personnel sur impots.gouv.fr, en accédant à la déclaration de revenus et en complétant l’annexe dédiée aux comptes étrangers. Vous devrez renseigner le nom de l’établissement, l’adresse complète, le numéro de compte ainsi que les dates d’ouverture et de clôture éventuelle.
Comment déclarer la clôture d’un compte étranger ?
La fermeture d’un compte bancaire à l’étranger doit également faire l’objet d’une déclaration spécifique. Cette démarche est essentielle pour informer l’administration que vous n’êtes plus détenteur de ce compte.
| Étape | Procédure | Délai |
|---|---|---|
| Déclaration de clôture | Utiliser le formulaire 3916-3916 bis en renseignant la date de clôture | Année suivant la clôture |
| Informations à fournir | Date de clôture, références du compte, coordonnées de l'établissement | Complètes et exactes |
| Justificatifs | Attestation de clôture délivrée par l'établissement bancaire | À conserver pendant toute la durée du délai de reprise (jusqu'à dix ans pour un compte à l'étranger) |
| Déclaration des intérêts | Inclure les revenus perçus jusqu'à la date de clôture | Dans la déclaration de revenus |
Quels justificatifs fournir lors de sa déclaration ?
Aucune pièce justificative n’accompagne la déclaration de compte à l’étranger. Réunir les bons documents avant de la remplir évite les erreurs et permet de répondre vite si le service public fiscal demande des précisions.
Documents à conserver
Aucune pièce justificative n’est à joindre au formulaire 3916-3916 bis : vous renseignez uniquement les informations demandées. Conservez néanmoins les documents suivants, que l’administration peut vous réclamer en cas de contrôle :
- Relevé d’identité bancaire international (IBAN)
- Convention d’ouverture de compte ou documentation contractuelle
- Attestation bancaire précisant la date d’ouverture
- Relevés annuels ou récapitulatifs des mouvements
- Justificatifs d’identité si demandés (passeport, titre de séjour)
Informations demandées par l’administration fiscale
L’administration exige des informations précises concernant l’identification du compte et de son titulaire. Vous devrez notamment fournir les coordonnées complètes de l’établissement bancaire, l’adresse de sa succursale, et le type précis de compte (courant, épargne, assurance vie, etc.).
Le formulaire 3916-3916 bis ne demande ni solde ni relevé. Les intérêts et autres revenus produits par le compte sont à reporter dans les rubriques de revenus de votre déclaration. Pour un contrat d’assurance-vie souscrit à l’étranger, en revanche, vous indiquez la valeur de rachat au 1er janvier et les primes versées dans l’année.
Où déposer le formulaire 3916-3916 bis ?
Pour un dépôt papier, le formulaire 3916-3916 bis est joint à votre déclaration de revenus et déposé au service des impôts des particuliers (SIP) dont dépend votre domicile ; aucun justificatif n’est à envoyer. Un envoi en recommandé avec accusé de réception permet de conserver une preuve de dépôt.
En ligne, le formulaire 3916-3916 bis se remplit directement dans le parcours de déclaration de revenus, sans pièce jointe.
Quelles sont les sanctions en cas de non-déclaration ?
Un exemple donne la mesure du risque : un contribuable qui omet de déclarer un compte suisse pendant trois ans s’expose, pour chacune de ces trois années, à l’amende de 1 500 euros par compte, et, si le compte a produit des revenus non déclarés, au rappel des impôts correspondants assorti de la majoration de 80 % détaillée plus bas, qui prend alors la place de l’amende. L’administration fiscale dispose aujourd’hui d’outils sophistiqués pour détecter les comptes non déclarés grâce aux échanges automatiques d’informations entre pays.
Amendes prévues par l’article 1736 du CGI pour manquement à l’article 1649 A
Le code général des impôts, à son article 1736, prévoit des sanctions financières dissuasives en cas de manquement à l’obligation de déclaration posée par l’article 1649 A. Ces amendes sont appliquées indépendamment du montant détenu sur le compte ou des éventuels revenus générés.
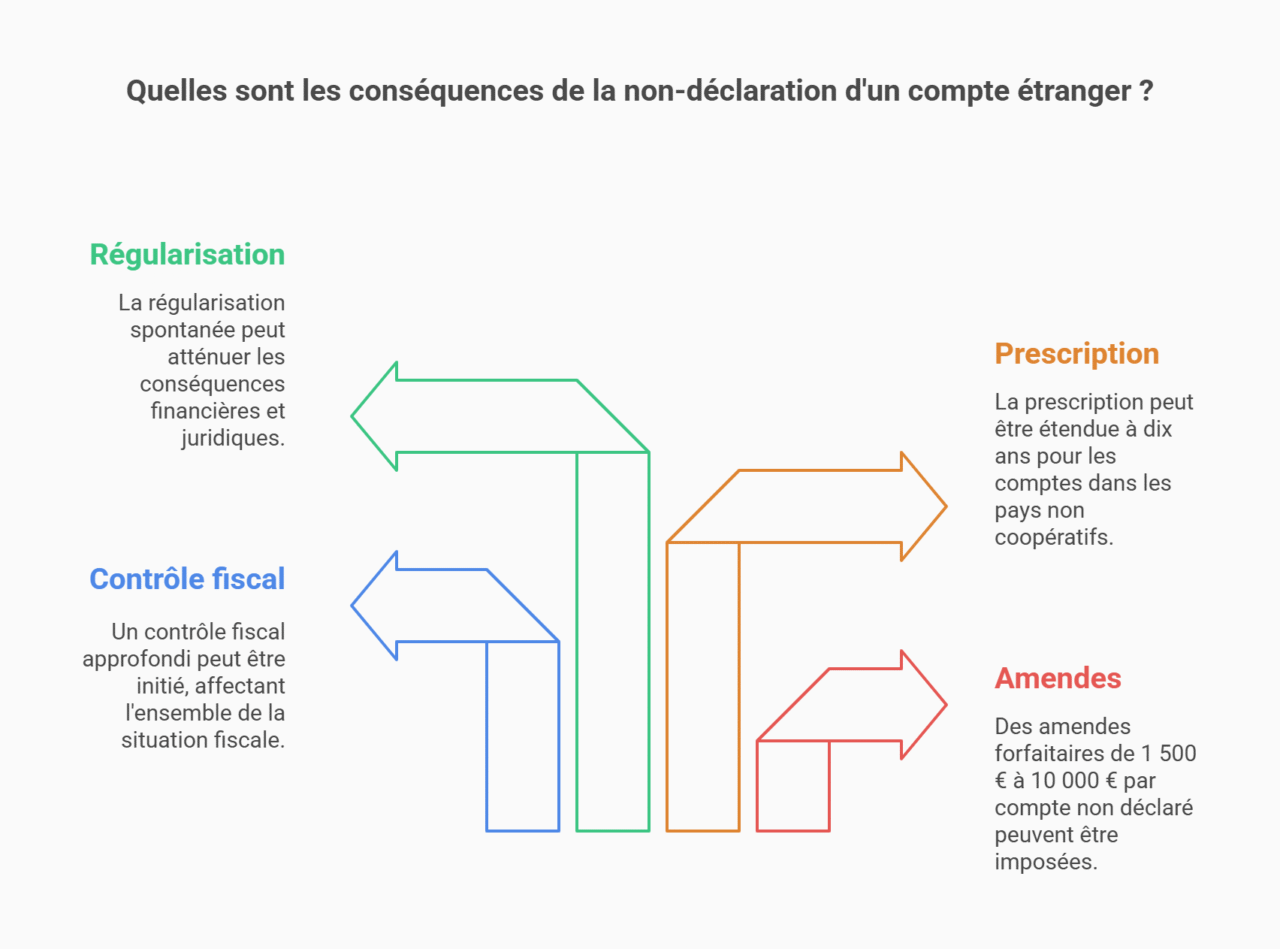
L’amende forfaitaire s’élève à 1 500 euros par compte non déclaré, montant porté à 10 000 euros lorsque le compte est ouvert dans un État n’ayant pas conclu avec la France de convention d’assistance administrative permettant l’accès aux renseignements bancaires. Ce critère ne se confond pas avec la liste des États et territoires non coopératifs. Cette pénalité s’applique pour chaque année de non-déclaration, ce qui peut rapidement représenter des sommes considérables en cas de découverte tardive par les services fiscaux.
Risques de redressement et de contrôle fiscal
Au-delà des amendes directes, la découverte d’un compte non déclaré expose automatiquement le contribuable à un contrôle fiscal approfondi. Cette procédure peut s’étendre à l’ensemble de la situation fiscale et pas uniquement aux avoirs détenus à l’étranger.
Les conséquences peuvent inclure l’imposition des sommes transférées par le compte non déclaré, que la loi présume être des revenus imposables sauf preuve contraire, et une demande de justification de l’origine des avoirs. Le fisc applique alors une majoration de 80 % des droits rappelés, prévue par l’article 1729-0 A du CGI pour les sommes figurant sur un compte étranger non déclaré, sans avoir à démontrer de manœuvres frauduleuses. Cette majoration se substitue à l’amende forfaitaire, qui en constitue le plancher, et s’accompagne d’intérêts de retard de 0,20 % par mois. Ces sanctions s’avèrent particulièrement lourdes pour des comptes anciens ou comportant des montants significatifs.
Compte à l’étranger non déclaré : quelle prescription ?
La prescription en matière de fraude fiscale liée aux comptes étrangers non déclarés suit des règles particulières. Le délai normal de reprise court jusqu’à la fin de la troisième année qui suit celle au titre de laquelle l’imposition est due.
Cependant, ce délai est porté à dix ans dès lors qu’un compte à l’étranger n’a pas été déclaré, quel que soit le pays où il est tenu. Le délai de trois ans ne s’applique que si vous prouvez que le total des soldes créditeurs de vos comptes à l’étranger n’a pas excédé 50 000 euros à un moment quelconque de l’année au titre de laquelle la déclaration devait être faite.
Dix ans constituent le maximum : même lorsqu’une omission est révélée par une procédure judiciaire ou une réclamation contentieuse, l’administration ne peut pas aller au-delà de ce terme (article L. 188 C du livre des procédures fiscales).
Comment régulariser un compte à l’étranger non déclaré ?
Face à une déclaration non faite, la régularisation spontanée reste possible auprès de votre service des impôts. Aucun dispositif dérogatoire de réduction des pénalités n’existe plus depuis la fermeture du service de traitement des déclarations rectificatives fin 2017.
- Constituer un dossier de régularisation complet avec l’historique du compte et l’origine des fonds
- Déposer une déclaration rectificative pour chacune des années concernées non prescrites
- Calculer et proposer le paiement des impositions éludées majorées des intérêts de retard
- Soumettre le dossier au service des impôts compétent avec une lettre d’explication détaillée
Pour bénéficier d’un conseil d’optimisation fiscale pour particulier, consultez notre page dédiée.
FAQ sur la déclaration des comptes étrangers
Vous avez encore des questions sur vos obligations déclaratives ? Cette section répond aux interrogations les plus fréquentes des contribuables confrontés à la délicate question des comptes détenus hors de France. Si vous cherchez à diversifier vos investissements, découvrez les meilleures obligations 2025 dans notre guide complet.
Quels revenus d'un compte étranger sont imposables en France ?
En tant que résident fiscal français, tous les revenus générés par vos comptes étrangers sont imposables en France, quels que soient leur nature et leur montant. Cela inclut les intérêts, dividendes, plus-values et autres produits financiers. Ces revenus doivent être déclarés dans les catégories correspondantes de votre déclaration de revenus (revenus de capitaux mobiliers, plus-values…) et sont soumis à l’impôt sur le revenu ainsi qu’aux prélèvements sociaux, sous réserve des conventions fiscales internationales.
Faut-il déclarer un compte à l'étranger même s'il contient moins de 10 000 euros ?
Absolument. Contrairement à une idée reçue, l’obligation de déclarer un compte étranger s’applique quel que soit son solde. Même un compte contenant seulement quelques euros ou inactif doit être déclaré. Le seuil de 10 000 euros que l’on rencontre ailleurs vise d’autres règles : la déclaration en douane des transferts d’argent liquide (article L. 152-1 du code monétaire et financier) et l’exception réservée aux comptes servant uniquement à des paiements ou encaissements en ligne, adossés à un compte français, dont les encaissements annuels n’excèdent pas ce montant. Pour explorer d’autres opportunités de revenus, découvrez que vendre pour gagner de l’argent.
Comment l'administration fiscale peut-elle découvrir un compte non déclaré ?
L’administration fiscale dispose aujourd’hui de moyens considérables pour identifier les comptes étrangers non déclarés. Les principaux outils sont l’échange automatique d’informations entre administrations fiscales (norme CRS), les données bancaires transmises par plus de 100 pays, les lanceurs d’alerte, et les recoupements effectués lors des contrôles des transactions électroniques significatives.
La prescription s'applique-t-elle aux comptes étrangers non déclarés ?
La prescription de droit public s’applique différemment pour les comptes étrangers non déclarés. Le délai de reprise est porté à dix ans, jusqu’à la fin de la dixième année suivant celle au titre de laquelle l’imposition est due. Il revient au délai de droit commun de trois ans si le contribuable prouve que le total des soldes créditeurs de ses comptes à l’étranger n’a pas excédé 50 000 euros à un moment quelconque de l’année au titre de laquelle la déclaration devait être faite. Le critère n’est pas le caractère coopératif ou non de l’État. Ce plafond de dix ans ne peut pas être dépassé : même lorsqu’une omission est révélée par une procédure judiciaire ou une réclamation contentieuse, l’administration ne peut pas aller au-delà (article L. 188 C du livre des procédures fiscales).
Dois-je déclarer un compte étranger sans mouvement ?
Oui, tout compte utilisé, même sans mouvement ou avec un solde nul, doit obligatoirement être déclaré. L’obligation porte sur l’existence même du compte et non sur son utilisation effective ou son solde. De même, un compte clos durant l’année doit faire l’objet d’une déclaration spécifique mentionnant sa date de fermeture lors de la déclaration de revenus de l’année suivante.
Les résidents fiscaux étrangers en France doivent-ils déclarer leurs comptes ?
Toute personne considérée comme résidente fiscale en France est soumise aux obligations déclaratives françaises, y compris les ressortissants étrangers résidant sur le territoire. Le statut de résident fiscal s’acquiert notamment en ayant en France son foyer ou son lieu de séjour principal, son activité professionnelle principale ou le centre de ses intérêts économiques.
Ces contribuables doivent donc déclarer l’ensemble de leurs comptes détenus à l’étranger, y compris ceux ouverts dans leur pays d’origine. Aucune convention fiscale ne dispense de cette déclaration : les comptes ouverts avant l’installation en France doivent être déclarés dès la première année de résidence fiscale. Les conventions n’interviennent que pour éviter la double imposition des revenus que ces comptes produisent.