Ouvrir un compte bancaire en Suisse reste légal pour un résident français, mais ce n’est plus un sujet de discrétion bancaire à l’ancienne. Comme tout compte bancaire hors de France, il doit être déclaré au fisc français, la banque suisse applique ses contrôles de conformité, et les informations financières peuvent entrer dans le cadre de l’échange automatique entre administrations fiscales.
En pratique, l’intérêt d’un compte suisse dépend surtout de trois sujets : le besoin réel en devises, le niveau de frais accepté et la capacité à justifier clairement l’origine des fonds.
Dans ce guide, vous verrez :
- les conditions généralement demandées par les banques suisses aux non-résidents
- les documents à préparer avant l’ouverture
- les frais à anticiper
- les obligations fiscales françaises, notamment la déclaration 3916
Pourquoi envisager l’ouverture d’un compte en Suisse ?
Un compte bancaire en Suisse peut avoir du sens pour un résident français qui a un lien concret avec le pays : activité professionnelle transfrontalière, revenus en francs suisses, patrimoine déjà exposé à plusieurs devises, mobilité internationale ou besoin de services patrimoniaux spécifiques.
Le réflexe à éviter consiste à ouvrir un compte suisse pour une idée vague de confidentialité ou d’avantage fiscal. Depuis les premiers échanges automatiques d’informations réalisés par la Suisse en 2018, un compte suisse correctement déclaré n’est pas un outil d’opacité. C’est d’abord un compte étranger, avec des frais souvent plus élevés qu’en France et des obligations déclaratives strictes.
Stabilité financière et sécurité des dépôts
Les banques suisses évoluent dans un cadre réglementaire suivi par la FINMA, l’autorité fédérale de surveillance des marchés financiers. Les dépôts bancaires bénéficient également d’un mécanisme de protection suisse : esisuisse indique que la garantie couvre les dépôts jusqu’à 100 000 CHF par client et par banque.
Cette protection ne transforme pas un compte suisse en placement sans risque. Elle couvre les dépôts éligibles dans la limite prévue, mais elle ne protège pas contre les frais, le risque de change EUR/CHF ou les pertes éventuelles sur des produits d’investissement logés dans le compte.
Diversification des actifs et accès à des services bancaires internationaux
Un compte suisse peut servir à détenir des avoirs en francs suisses ou à gérer des flux dans plusieurs devises. L’intérêt est surtout pratique pour les frontaliers, les dirigeants exposés à l’international ou les patrimoines qui veulent séparer une partie de leur trésorerie bancaire de leurs comptes français.
La contrepartie, c’est le coût. Les comptes multi-devises, les cartes internationales, les virements transfrontaliers et les services de gestion patrimoniale peuvent générer des frais significatifs. Avant d’ouvrir le compte, il faut comparer les frais de tenue de compte, les frais de change, les commissions sur virements et les éventuels frais de garde sur titres.
Confidentialité et protection des informations personnelles
La Suisse conserve une culture bancaire exigeante sur la protection des données, mais le secret bancaire ne doit pas être confondu avec l’anonymat fiscal. Pour les résidents français, les comptes financiers suisses peuvent entrer dans le cadre de l’échange automatique d’informations entre administrations fiscales.
La vraie question n’est donc plus : « ce compte sera-t-il invisible ? ». La bonne question est : « ce compte est-il utile, correctement déclaré et cohérent avec ma situation patrimoniale ? ». Sur un sujet transfrontalier, cette nuance change tout.
Conditions d’éligibilité pour les résidents français
Un résident français peut demander l’ouverture d’un compte bancaire en Suisse. La banque reste libre d’accepter ou de refuser le dossier selon sa politique interne, le profil du client, l’usage prévu du compte et le niveau de conformité requis.
Les documents généralement demandés sont les suivants :
- pièce d’identité valide, comme une carte d’identité ou un passeport
- justificatif de domicile récent
- justificatifs de revenus ou d’activité professionnelle
- éléments permettant d’expliquer l’origine des fonds
- informations sur la résidence fiscale du client.
En pratique, la banque peut aussi demander des relevés bancaires, des justificatifs d’activité, des documents fiscaux ou des éléments sur la provenance du patrimoine.
Les conditions varient selon le type de compte choisi : compte courant, compte d’épargne, compte multi-devises ou relation de gestion patrimoniale. Avant l’ouverture, le point fiscal français doit être clair : un compte étranger ouvert, détenu, utilisé ou clos doit être déclaré avec la déclaration annuelle de revenus.
Étapes pour ouvrir un compte bancaire en Suisse
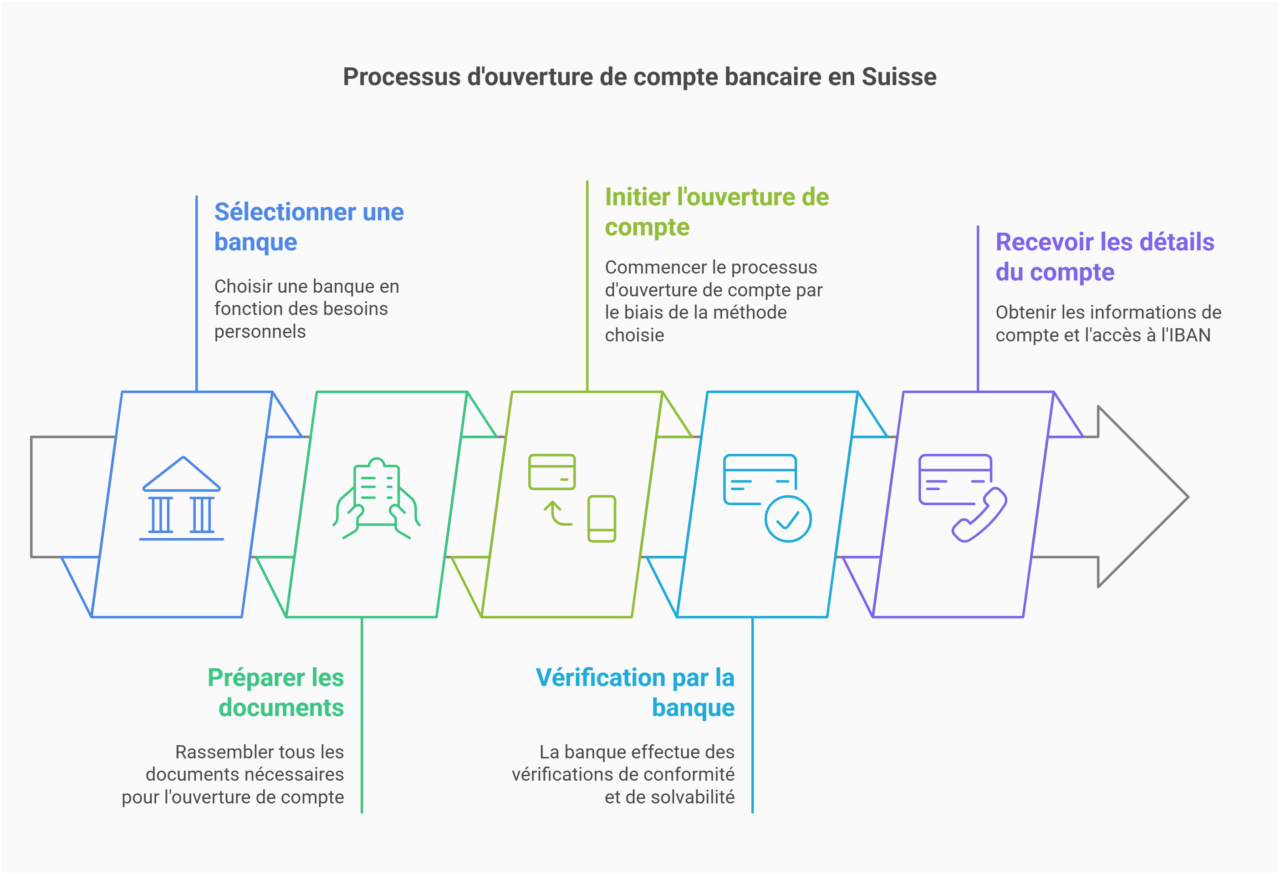
Avant d’ouvrir un compte bancaire en Suisse, le plus important est de préparer un dossier cohérent. Les banques suisses regardent l’identité du client, sa résidence fiscale, l’origine des fonds, l’usage prévu du compte et le niveau de risque de la relation. La procédure peut se faire en agence, à distance ou par correspondance selon l’établissement, mais le niveau de contrôle reste élevé.
Étape 1 : Sélectionner la banque adaptée à vos besoins
Avant la procédure d’ouverture, il convient de choisir un établissement correspondant à votre profil et à vos objectifs.
Plusieurs options s’offrent à vous :
- Banque universelle suisse : réseau solide, services complets, frais souvent plus élevés
- Banque cantonale ou régionale : approche plus locale, parfois pertinente pour les frontaliers
- Banque en ligne ou solution multi-devises : usage plus simple pour les paiements et les transferts
- Établissement spécialisé en gestion de patrimoine : réservé aux patrimoines plus importants, avec exigences d’entrée plus fortes
Tenez compte des frais de tenue de compte, du service client, de l’accessibilité géographique et des éventuelles contraintes liées au territoire suisse (déplacement pour finaliser l’ouverture). Vérifiez si la banque propose un compte en ligne complet ou une simple interface de consultation. Comparez également les fonctionnalités associées à la carte bancaire (carte de débit, plafonds, assurances) et la possibilité de gérer plusieurs devises si vous souhaitez profiter d’un taux de change avantageux.
Étape 2 : Préparer les documents nécessaires
Pour une ouverture de compte en Suisse, prévoyez un dossier complet, contenant certains documents obligatoires :
- Preuve d’identité : passeport ou carte nationale d’identité
- Justificatif de domicile : facture récente ou contrat de bail
- Informations sur vos revenus et votre activité professionnelle (contrat de travail, etc.)
- Attestations fiscales si requis (pour prouver la conformité vis-à-vis du fisc français)
Selon la banque, d’autres pièces peuvent être demandées : relevés bancaires, avis d’imposition, justificatifs d’activité, documents comptables ou explication détaillée de l’origine des fonds. Mieux vaut traiter ce point avant la demande d’ouverture. Un dossier incomplet ou incohérent allonge presque toujours les délais.
Étape 3 : Processus d’ouverture de compte
Une fois le dossier transmis, la banque lance ses contrôles internes : vérification d’identité, résidence fiscale, cohérence des revenus, origine des fonds et usage prévu du compte. Certaines banques acceptent une validation à distance, avec signature électronique et entretien vidéo. D’autres exigent encore un rendez-vous physique ou des copies certifiées.
Après validation, le client reçoit les coordonnées du compte, dont l’IBAN, puis peut l’alimenter par virement. Le délai varie fortement : quelques jours pour une solution numérique simple, plusieurs semaines pour une banque traditionnelle ou une relation patrimoniale plus complexe.
Types de comptes disponibles pour les non-résidents
Un non-résident peut accéder à plusieurs types de comptes bancaires en Suisse, mais l’offre dépend fortement de la banque et du profil du client. Le choix ne se fait pas seulement sur l’intitulé du compte. Il se fait surtout sur l’usage réel : paiement, encaissement de revenus en Suisse, conservation de liquidités en francs suisses, gestion multi-devises ou relation patrimoniale.
Comptes courants personnels et professionnels
Le compte courant sert d’abord aux opérations de paiement : virements, prélèvements, carte de débit, paiements en Suisse ou à l’international. Pour un résident français, il peut être utile en cas de revenus suisses, de dépenses régulières en Suisse ou d’activité transfrontalière.
Un compte professionnel peut aussi être ouvert pour une société ou une activité indépendante, mais le niveau d’examen est plus élevé. La banque vérifie alors l’activité, les flux attendus, les bénéficiaires effectifs et la cohérence économique du dossier. Ce n’est pas une simple formalité administrative.
Comptes d’épargne et de placement
Les banques suisses peuvent proposer des comptes d’épargne, des dépôts à terme, des portefeuilles de titres ou des services de gestion patrimoniale. Ces solutions ne doivent pas être présentées comme automatiquement plus rentables qu’une solution française. Le rendement dépend du taux servi, de la devise, des frais, du risque pris et de la fiscalité applicable au résident français.
Pour un résident fiscal français, les revenus générés par ces placements doivent être analysés en France : intérêts, dividendes, plus-values ou revenus de produits financiers. Sur ce point, l’ouverture du compte ne change pas la résidence fiscale du contribuable.
Comptes en devises étrangères et multi-devises
Un compte multi-devises permet de détenir plusieurs monnaies, par exemple EUR, CHF, USD ou GBP, au sein d’une même relation bancaire. L’intérêt principal est de limiter les conversions inutiles lorsque les revenus, les dépenses ou les investissements ne sont pas tous libellés en euros.
Certaines banques proposent aussi une carte de débit multi-devises pour réduire les frais de conversion lors des paiements. Selon l’établissement choisi, l’offre peut inclure des services de change, de courtage ou de gestion en ligne de plusieurs monnaies. Ces services doivent être comparés ligne par ligne : frais de change, frais de garde, frais de virement et commissions sur titres.
Coûts associés à l’ouverture et à la gestion d’un compte en Suisse
Les banques helvétiques facturent généralement des frais supérieurs à ceux pratiqués en France, en contrepartie d’un service souvent plus personnalisé. Cette différence de prix ne s’accompagne d’aucune confidentialité supplémentaire vis-à-vis de l’administration fiscale française. Avant de franchir le pas, prenez le temps de comparer les grilles tarifaires et de déterminer si la proposition répond à vos attentes. Les coûts portent sur l’ouverture, la tenue de compte, les transactions courantes, sans oublier les services spécifiques (gestion de fortune, conseil en investissement, etc.).
Frais d’ouverture et de tenue de compte
Le coût d’ouverture dépend de la banque et de la formule souscrite, quand il en existe un : ni UBS, ni PostFinance, ni Swissquote n’en facturent à un particulier sur leurs tarifs publiés. De plus, la plupart des établissements appliquent des frais de service réguliers pour couvrir la tenue de compte. Les grilles publiées vont de 0 à plus de 40 CHF par mois : UBS facture 0 CHF pour son offre Easy, 8 CHF pour Classic, 18 CHF pour Gold et 43 CHF pour Platinum, avec 5 CHF de supplément mensuel en dessous de 10 000 CHF d’avoirs, tandis que PostFinance applique 25 CHF par mois et par compte à un titulaire domicilié à l’étranger. Les offres destinées aux patrimoines importants se situent dans le haut de ces barèmes, en contrepartie de services d’accompagnement personnalisés.
Dépôt minimum requis
Certaines banques exigent un premier versement minimal pour activer le compte, en particulier pour un client non résident. Il n’existe pas de barème commun : Swissquote demande au moins 500 EUR à un client résidant dans la zone euro, alors qu’une relation de gestion patrimoniale suppose des montants d’entrée bien supérieurs, fixés par chaque établissement. Dans certains cas, aucune somme n’est exigée, mais les frais mensuels seront alors plus élevés pour compenser l’absence de solde. Il convient donc de bien vérifier ce critère, car il influe directement sur l’accessibilité du compte et la rentabilité globale de l’opération.
Tarifs des services bancaires courants
Les virements internationaux, l’émission de cartes, ou encore l’accès à des conseillers spécialisés représentent autant de prestations pouvant faire grimper la facture. Les retraits et paiements par carte bancaire en dehors de la Suisse sont souvent soumis à une commission additionnelle. Par ailleurs, les ordres de bourse ou la souscription de produits d’investissement peuvent être facturés au pourcentage, avec un minimum forfaitaire. Il est donc primordial de décrypter la tarification complète et d’anticiper vos besoins. Certaines alternatives digitales proposent toutefois des barèmes plus allégés, notamment pour les transactions courantes ou la tenue de comptes multi-devises en ligne. À ceux qui souhaitent optimiser leur portefeuille en France, il peut être utile de comparer le PEA et l’assurance-vie.
Alternatives à l’ouverture d’un compte en Suisse
Si votre objectif consiste simplement à profiter du franc suisse ou à gérer des transferts internationaux, d’autres solutions moins coûteuses existent. Vous pouvez notamment recourir aux établissements français proposant des comptes en devises helvétiques, ou choisir des néobanques multi-devises pour réduire les frais. Avant d’opter pour un compte en Suisse, comparez ces alternatives afin de faire un choix éclairé. Vous pouvez également envisager de créer une société off-shore en ligne pour accompagner une stratégie internationale de gestion d’actifs.
Comptes en francs suisses dans des banques françaises
Certaines enseignes hexagonales, comme le Crédit Agricole, permettent d’ouvrir un compte libellé en CHF depuis la France, généralement au travers des caisses régionales frontalières. Ce compte en banque dédié vous donne la possibilité d’alimenter et de retirer des fonds en francs suisses sans devoir passer par un établissement helvétique. L’opération est plus facile à gérer pour des dépôts ponctuels ou des règlements transfrontaliers, les frais de tenue de compte étant à comparer sur la brochure tarifaire de la caisse concernée. Ce compte reste toutefois un compte français : il figure au fichier FICOBA et échappe à la déclaration des comptes à l’étranger, sans gain de discrétion pour autant, puisque les comptes suisses des résidents français sont eux aussi transmis à l’administration fiscale. Vous n’accédez pas toujours aux mêmes options d’investissement ou de gestion de patrimoine que dans un établissement sur le territoire suisse. Il s’agit néanmoins d’une alternative pratique pour les frontaliers ou les voyageurs fréquents.
Solutions multi-devises proposées par des banques en ligne
Certaines plateformes spécialisées dans la banque en ligne offrent la possibilité de détenir plusieurs soldes monétaires sur un même compte. Vous pouvez ainsi effectuer des paiements en différentes devises sans supporter systématiquement des commissions de conversion. Une autre option pour diversifier vos placements consiste à faire du crowdfunding en Suisse, qui séduit de plus en plus d’épargnants. Parmi les avantages :
- Ouverture de compte rapide via internet
- Ouvrir un compte en ligne avec un formulaire en ligne simplifié
- Suivi des cours de change en temps réel
- Frais réduits sur les transactions internationales
En revanche, ces solutions n’offrent pas davantage de protection de la vie privée qu’un compte en Suisse face à l’administration fiscale française. De plus, les conseils et le suivi personnalisé demeurent parfois limités. Il reste toutefois intéressant de considérer ces néobanques si votre principal objectif est la gestion flexible de plusieurs devises, sans vous engager auprès d’une banque traditionnelle helvétique.
Obligations fiscales et réglementations légales
Posséder un compte en Suisse n’est pas illégal, à condition de respecter les lois en vigueur. La France impose notamment la déclaration des avoirs détenus à l’étranger, sous peine de sanctions financières et pénales. La Suisse, de son côté, met l’accent sur la lutte contre le blanchiment et la transparence fiscale vis-à-vis des autorités internationales. Veillez donc à vous conformer scrupuleusement aux obligations déclaratives pour éviter tout risque d’ennuis juridiques ou d’image.
Déclaration des comptes étrangers auprès des autorités fiscales françaises
Lorsque vous détenez un compte à l’étranger, vous êtes tenu de le signaler chaque année à l’administration fiscale française, via le formulaire n° 3916-3916 bis (cerfa n° 11916*1). Cette déclaration précise le numéro du compte, sa nature, sa date d’ouverture ou de clôture, l’usage qui en est fait et les coordonnées de l’établissement gestionnaire. Elle ne génère pas systématiquement d’imposition supplémentaire, mais permet aux services fiscaux de vérifier la cohérence avec vos revenus déclarés. Le solde n’y figure pas : il est transmis directement par la banque suisse dans le cadre de l’échange automatique. En cas de comptes multiples, chacun doit être recensé. Les mêmes règles s’appliquent si vous êtes co-titulaire du compte ou bénéficiaire d’une procuration, sauf lorsque cette procuration est utilisée au profit exclusif d’un non-résident. Ne pas déclarer ces avoirs constitue une infraction, passible de lourdes amendes.
Conséquences en cas de non-déclaration
Le fait de dissimuler un compte bancaire hors de France vous expose à des sanctions pouvant s’élever à 1 500 € par compte non déclaré et par année, ou 10 000 € lorsque le compte est domicilié dans un État n’ayant pas conclu avec la France de convention d’assistance administrative permettant l’accès aux renseignements bancaires. La Suisse a conclu une telle convention avec la France : un compte suisse non déclaré relève donc du montant de 1 500 €. Les intérêts de retard et des pénalités fiscales supplémentaires peuvent aussi s’appliquer. Dans les situations extrêmes d’abus ou de fraude avérée, le contrevenant risque même des poursuites pénales et l’emprisonnement. Avant d’ouvrir un compte en Suisse, il est donc crucial de prendre connaissance de vos obligations vis-à-vis du fisc français et de vous y conformer strictement.

Avantages et inconvénients d’un compte en Suisse pour les résidents français
Pour beaucoup, placer son argent en Suisse demeure synonyme de sécurité et de diversification. Pourtant, au-delà de l’aura prestigieuse de la Confédération, il est essentiel de peser le pour et le contre, notamment en termes de frais, de fiscalité et de démarches administratives. Avant de franchir le pas, il convient donc d’avoir une vision claire des bénéfices et des contraintes liés à la détention d’un compte bancaire helvétique. En parallèle, certains profils d’investisseurs privilégient les dividendes aristocrates pour stabiliser leurs revenus passifs.
Avantages
Les atouts d’un compte courant en Suisse sont multiples, à commencer par la réputation de sérieux du secteur bancaire et sa faculté à gérer des actifs diversifiés. Il n’existe en revanche plus d’avantage fiscal à détenir un compte en Suisse : la convention franco-suisse sur les successions a été dénoncée par la France avec effet au 1er janvier 2015, si bien qu’une succession transfrontalière expose désormais au risque d’une double imposition, et la convention du 9 septembre 1966 sur les revenus et la fortune se borne à répartir le droit d’imposer entre les deux États. L’intérêt d’un compte suisse est pratique, pas fiscal. Pour les profils patrimoniaux, comparer avec la meilleure assurance vie en 2026 peut aussi éclairer le choix d’un placement à long terme. Autres points forts :
- Accès à des services haut de gamme (investissements internationaux, conseil dédié)
- Possibilité de détenir différentes devises, dont le franc suisse
- Protection des données bancaires solide vis-à-vis des tiers, l’article 47 de la loi suisse sur les banques sanctionnant la violation du secret bancaire, mais sans effet sur l’échange automatique d’informations avec le fisc français
- Constitution d’une réserve en francs suisses, le risque de change EUR/CHF restant à la charge du titulaire
Enfin, disposer d’un compte en Suisse facilite parfois les transactions pour les voyageurs ou les frontaliers, qui limitent ainsi les contraintes de change.
Inconvénients
Du côté des contraintes, il faut noter d’emblée les coûts plus élevés qu’en France : frais de service mensuels, commissions sur les virements, et un coût d’ouverture à vérifier au cas par cas. Les formalités pour les non-résidents exigent aussi un dossier complet, incluant de nombreux justificatifs. Autres points notables :
- Respect rigoureux des obligations de déclaration auprès des autorités fiscales
- Communication plus complexe avec les établissements suisses, surtout si la distance empêche les rendez-vous physiques
- Risque d’incompréhension du cadre légal et réglementaire helvétique, nécessitant un accompagnement professionnel
- Absence d’anonymat absolu : même si la confidentialité demeure, la Suisse coopère davantage sur les questions d’évasion fiscale
Par conséquent, ouvrir un compte helvétique requiert une réelle réflexion stratégique pour s’assurer que ce choix répond à vos besoins patrimoniaux et à votre situation fiscale.
FAQ – Tout savoir sur l’ouverture d’un compte suisse : vos questions fréquentes
Voici un bref aperçu des interrogations les plus courantes concernant l’ouverture d’un compte en Suisse, qu’il s’agisse de la légalité pour les résidents français, du dépôt requis ou encore du délai de finalisation. Chaque réponse est brève et précise, afin de clarifier tous les points cruciaux et de rassurer les futurs souscripteurs souhaitant bénéficier de la solidité bancaire helvétique.
Est-il légal pour un Français d'ouvrir un compte en Suisse ?
Oui, un Français peut légalement ouvrir un compte dans une banque helvétique, tant qu’il respecte les lois françaises et suisses. Il n’y a aucune interdiction formelle, mais chaque compte à l’étranger doit être déclaré auprès de l’administration fiscale française. Les banques suisses exigent aussi le respect de leurs politiques de conformité, pour lutter contre le blanchiment ou la fraude. Ainsi, vous devrez fournir des pièces justificatives (identité, revenus, etc.) pour finaliser votre ouverture de compte en bonne et due forme.
Quel est le montant minimum requis pour ouvrir un compte en Suisse ?
Le montant minimum varie selon la banque suisse et le type de compte visé. Aucun seuil universel n’est publié : les montants annoncés vont de quelques centaines d’euros chez une banque en ligne, Swissquote demandant par exemple un premier versement d’au moins 500 EUR à un résident de la zone euro, à plusieurs dizaines de milliers de francs pour une relation de gestion de patrimoine.
Peut-on ouvrir un compte en Suisse sans se déplacer ?
Oui, certains établissements permettent désormais la procédure d’ouverture à distance, grâce à des outils de signature électronique et de vérification d’identité en ligne. Vous devrez néanmoins fournir tous les documents nécessaires (copie de passeport, justificatif de domicile, etc.) et potentiellement réaliser un entretien vidéo pour confirmer votre identité. Les banques traditionnelles peuvent exiger un rendez-vous physique, mais les acteurs plus innovants ou tournés vers le numérique – comme une banque en ligne – offrent souvent une solution 100 % à distance, réduisant les déplacements au strict minimum.
Quelles sont les meilleures banques suisses pour les non-résidents ?
Plusieurs banques réputées comme UBS ou Julius Baer accueillent une clientèle internationale au travers de leurs activités de gestion de fortune. Elles disposent d’infrastructures solides, d’une expertise en investissement et de services multilingues. Leurs offres de compte courant en ligne restent en revanche réservées aux personnes domiciliées en Suisse, et les conditions d’entrée sont fixées au cas par cas. Parallèlement, des enseignes plus modestes, mais tout aussi sérieuses, peuvent se révéler plus flexibles sur les conditions d’ouverture ou sur les frais de tenue de compte. Le choix dépend donc de votre profil : montant à placer, besoin de conseil en investissement, ou volonté de privilégier une structure à taille humaine.
Quels sont les délais pour l'ouverture d'un compte en Suisse ?
Le délai dépend de la banque et de la complétude de votre dossier. Pour un compte en ligne avec validation vidéo, l’ouverture du compte peut s’achever en quelques jours, voire moins si tout est conforme dès le départ. En revanche, chez une banque traditionnelle, le délai est nettement plus long, le temps de vérifier vos pièces et de finaliser les formalités contractuelles. Aucun établissement ne publie d’engagement chiffré sur ce point. Si vous optez pour des services de gestion de patrimoine ou des montants élevés, prévoyez parfois plus de temps, car les contrôles de conformité et d’origine des fonds sont plus approfondis.